

 FOTO: BL portal ilustracija
Banka, stan ili obveznice: Evo gdje ušteđevina u Srpskoj danas donosi najveću zaradu FOTO
07.11.2026. | 08:46 Dodaj BL Portal kao Google izvorAko imate ušteđevinu i želite da vam donese zaradu, možete je oročiti u banci, kupiti stan za izdavanje ili uložiti novac na berzi. BL portal je uporedio koliko svaka od tih opcija može donijeti i koliko brzo možete do uloženog novca ako vam zatreba.
Najveći godišnji prinos u tom poređenju nudile su obveznice Republike Srpske, oko 5,5 do 6 odsto u ovogodišnjim emisijama, prema podacima Banjalučke berze. U našem primjeru zarada od izdavanja stana poslije troškova približava se kamati koju nude pojedine banke.
Banka unaprijed kaže koliko ćete dobiti
Kod oročene štednje s bankom dogovarate na koliko ostavljate novac i koliku ćete kamatu dobiti. U ponudama koje je BL portal provjerio ove sedmice pojedine banke nude nešto više od tri odsto godišnje za oročenje na 13 mjeseci. U primjeru MF banke, ulog od 10.000 KM za tih 13 mjeseci donosi oko 337 KM kamate.
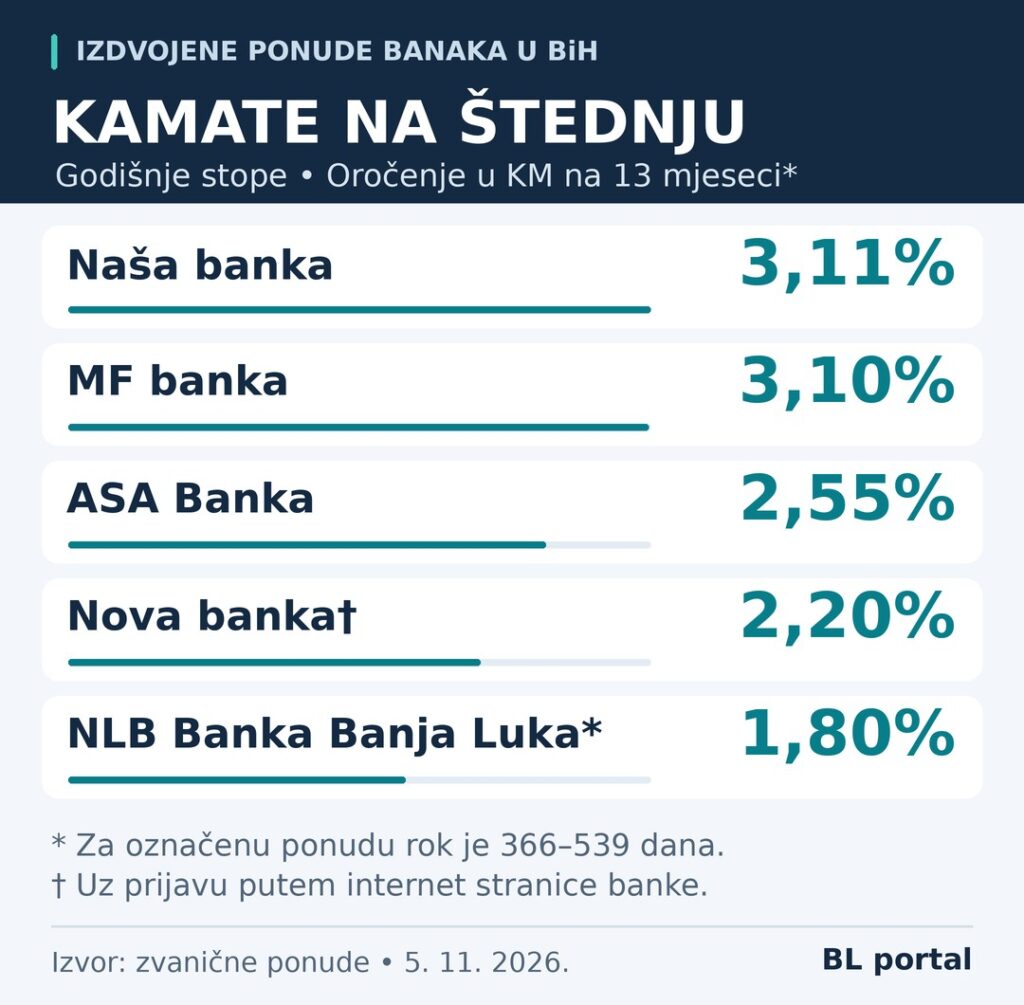
Prije potpisa pitajte koliko ćete čekati isplatu i koliko kamate dobijate ako vam novac zatreba prije isteka roka. Kod nekih ponuda tada možete čekati oko mjesec dana i dobiti znatno manju kamatu.
Od 1. novembra štednja u BiH osigurana je do 100.000 KM po osobi u jednoj banci, uključujući kamatu. Koliko tim novcem možete kupiti zavisi od cijena. U Republici Srpskoj one su u septembru bile šest odsto više nego godinu ranije, prema Republičkom zavodu za statistiku. Kad cijene rastu brže od kamate, iznos na računu može porasti, a da za taj novac možete kupiti manje.
Od kirije se plaćaju i popravke
U primjeru koji za BL portal navodi Dragan Milanović, suvlasnik agencije RE/MAX za nekretnine, stan plaćen 200.000 KM izdaje se prosječno za 700 KM mjesečno. Kada se uračunaju popravke, ostali troškovi i vrijeme bez podstanara, vlasniku bi, prema Milanovićevoj procjeni, ostajalo u prosjeku oko 560 KM mjesečno. To je oko 3,4 odsto uloženog godišnje.

„Period u kome stan nema zakupca može biti duži ili ako se često mijenja zakupac onda to značajno utiče na neto zaradu“, objašnjava on.
Prednost nekretnine, prema Milanovićevom mišljenju, nije samo u mjesečnoj kiriji. Veliki dio njene privlačnosti proizlazi iz očekivanja da će vremenom vrijediti više.
„U posljednjih 5 godina prosječna cijena stana u Banjaluci je rasla za 100 odsto tako da je to mnogo više od inflatornog pritiska u istom periodu. S obzirom na finansijsku pismenost stanovništva, spremnost na rizik, tradicionalne navike itd. kupovina stana kod nas predstavlja sigurnost i neku vrstu zaštite kapitala od pada vrijednosti kao i oblik štednje“, navodi Milanović.
Posebna računica potrebna je kada se investiciona nekretnina kupuje kreditom.
„Kada se kupovina stana koji se kupuje kao investicija finansira putem kredita onda se u kalkulaciju povrata na investiciju moraju uvrstiti i kamate na kredit, kao i osiguranje stana koje banke najčešće zahtijevaju“, upozorava Milanović.
Obveznice donose drugačiji odnos zarade i rizika
Kada kupite obveznicu Republike Srpske, pozajmljujete novac Republici Srpskoj. Ona se obavezuje da vam plati kamatu i vrati uloženo prema dogovorenim rokovima.
„U javnim emisijama obveznica Republike Srpske emitovanim tokom 2026. godine investitori su mogli ostvariti godišnji prinos od oko 5,5 do 6 odsto“, navode iz Banjalučke berze za BL portal.

Ako obveznicu želite prodati prije ugovorenog roka, morate naći kupca, a ponuđena cijena može biti niža od one koju ste platili.
Fondovi otvaraju širi izbor, uz mogućnost gubitka
Investicioni fond prikuplja novac više ljudi i ulaže ga, recimo, u akcije različitih kompanija. Kupovinom udjela dobijate dio tog zajedničkog ulaganja. Ako cijene tih akcija padnu, može pasti i vrijednost vašeg udjela, ali svakako veći rizik otvara i mogućnost za znatno veću zaradu.
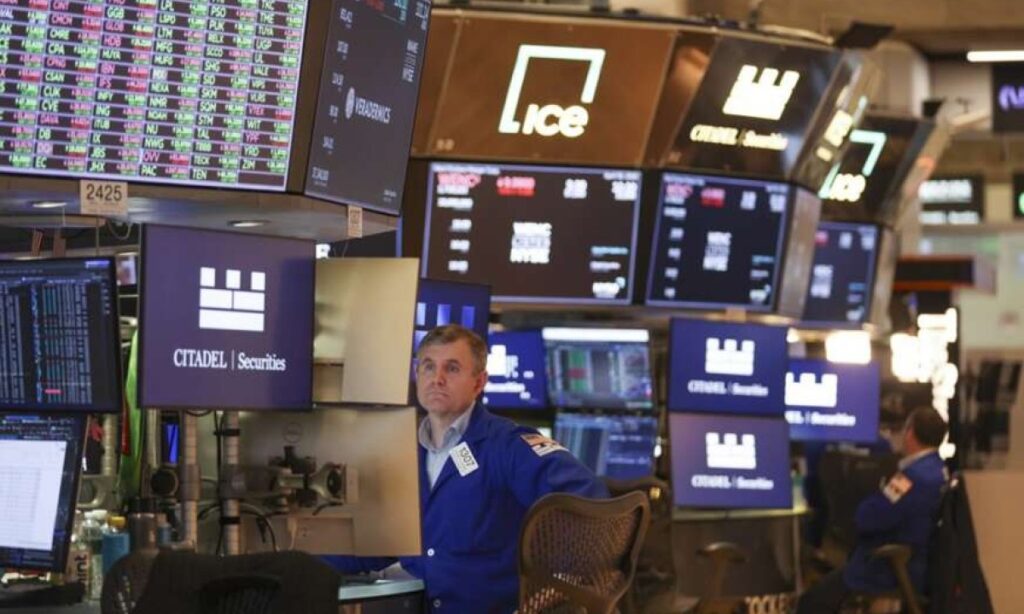
Prema informacijama Banjalučke berze, preko pojedinih domaćih fondova i ovlašćenih posrednika dostupna su i ulaganja na stranim tržištima, u akcije kompanija poput Microsofta, Nvidije i Tesle, kao i u fondove koji prate indekse poput S&P 500.
„Odluka o ulaganju zavisi i od toga koliko građani mogu izdvojiti novca i na koji period. Zato im treba jednostavno objasniti kako fondovi posluju, kakve prinose i rizike mogu očekivati, kolike su naknade i kako mogu kupiti i prodati udjele“, ističu iz Berze.
Kriptovalute ili zlato?
Treba imati u vidu i da ovo nije bila godina kriptovaluta. Svako ko je uložio novac u kriptovalute početkom ove godine danas je u debelom minusu i izgubio je pare. Tržište je u 2026. godini palo, pa je tako Bitcoin izgubio oko 14 odsto svoje vrijednosti. Oni koji su u istom periodu držali Ethereum ili Solanu prošli su još gore. Ethereum je izgubio oko četvrtinu vrijednosti, a Solana skoro trećinu. Kratkoročne prognoze ne ostavljaju prostora za optimizam.

I zlato je malo popustilo. Unca je krajem prošle godine vrijedila oko 4.370 dolara, a trenutno je na oko 4.100. To je oko šest odsto manje. Ko je, međutim, zlato kupovao prije pet godina, dok je unca bila oko 1.800 dolara, ima sasvim drugu računicu. Ista unca sada vrijedi više nego dvostruko.
Prvo namjena novca, zatim izbor ulaganja
Građanin koji ušteđevinu čuva za trošak u narednih nekoliko mjeseci ima drugačije potrebe od nekoga ko novac može ostaviti uložen deset godina. Razlikuju se i kupovina nekretnine za život i kupovina stana isključivo radi zarade.
Banka donosi poznatiji novčani tok i zaštitu depozita do propisanog limita, uz uslove oročenja i rizik inflacije. Stan može donositi kiriju i dobiti na vrijednosti, ali traži veći početni kapital i brigu o imovini. Obveznice i fondovi proširuju izbor, uz obavezu da ulagač razumije šta kupuje i kakav gubitak može pretrpjeti.
Računica zato počinje odgovorom na tri konkretna pitanja. Kada će novac zatrebati, koliko od najavljenog prihoda ostaje poslije troškova i šta se dešava ako ulaganje mora biti prekinuto ranije nego što je planirano. Tek tada kamata, kirija i berzanski prinos postaju uporedivi.


