

 FOTO: RTRS
Odbor za ustavna pitanja NSRS utvrdio odgovor: Zahtjev Ademovića neosnovan
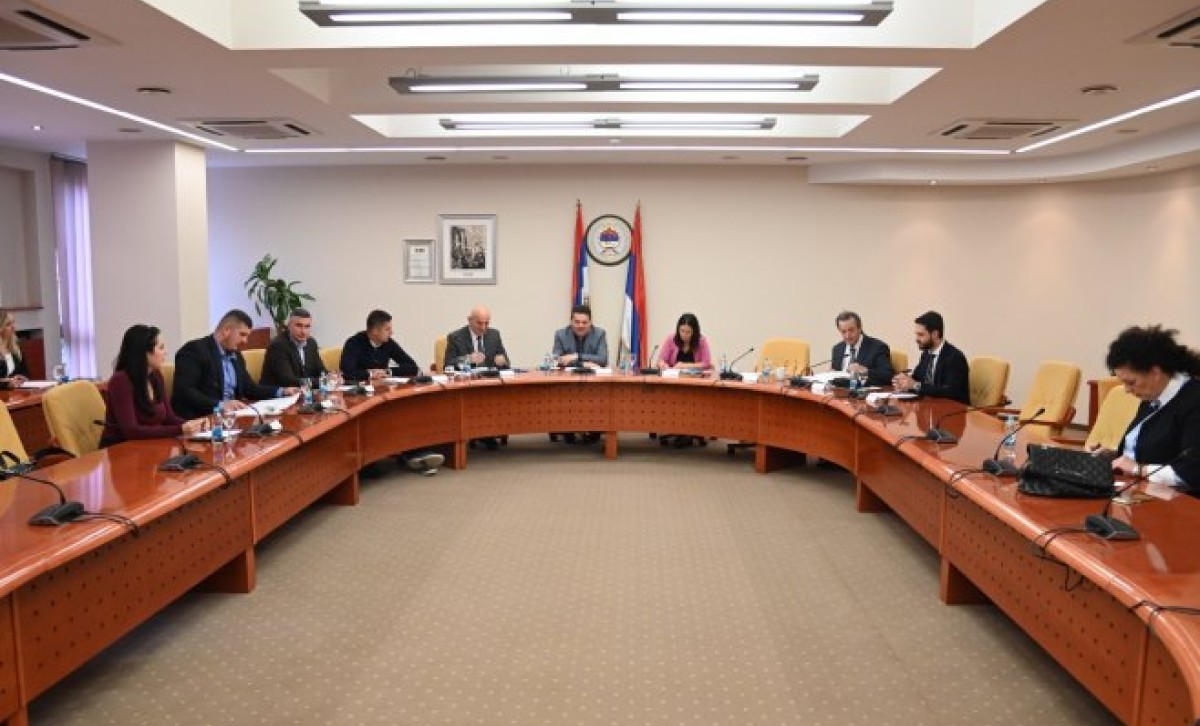
29.10.2026. | 14:05 Dodaj BL Portal kao Google izvorOdbor za ustavna pitanja Narodne skupštine Republike Srpske danas je utvrdio odgovor Ustavnom sudu BiH u predmetu broj U-25/26, a u vezi sa Zahtjevom zamjenika predsjedavajućeg Doma naroda Parlamentarne skupštine BiH Kemala Ademovića za ocjenu ustavnosti članova 7, 8. i 20. Zakona o nasljeđivanju i člana 136. Zakona o vanparničnom postupku.
U odgovoru Odbora je navedeno da je ovaj zahtjev neosnovan, jer predmetne odredbe predstavljaju zakonito, legitimno i ustavno rješenje izvornih nadležnosti Republike Srpske u oblasti građanskog i nasljednog prava.
Istaknuto je da se Zakonom na nediskriminatoran način uređuje institut ošasne (kaduktorne) imovine (tj. imovine bez nasljednika) s ciljem sprečavanja pravnog vakuuma i ekonomske pasivizacije imovine, a u potpunosti u skladu sa Ustavom BiH, Evropskom konvencijom i načelom pravne sigurnosti.
Odbor smatra da Ustavni sud ovaj zahtjev treba u cjelosti odbiti, kao i zahtjev za donošenje privremene mjere.
Takođe, Odbor za ustavna pitanja Narodne skupštine Republike Srpske utvrdio je odgovor Ustavnom sudu Republike Srpske u predmetu broj U-68/26, a u vezi sa Inicijativom Bojana Popovića iz Teslića za pokretanje postupka za ocjenjivanje ustavnosti člana 16. stav 2. Zakona o deviznom poslovanju.
Odbor je u odgovoru predložio da Ustavni sud ne prihvati Inicijativu za pokretanje postupka za ocjenjivanje ustavnosti člana 16. stav 2. Zakona o deviznom poslovanju zbog pogrešnog tumačenja da je Zakonom rezidentima-fizičkim licima ograničeno pravo i mogućnost direktnog investiranja u inostrane hartije od vrijednosti i da su u nepovoljnijem položaju od pravnih lica, što je pravno neutemeljeno i netačno.
Nagašeno je da je Zakonom propisan način izvršenja plaćanja prilikom kupovine hartija od vrijednosti, preko ovlašćenog učesnika na tržištu hartija od vrijednosti u Republici Srpskoj, a u cilju: kontrole novčanih tokova i deviznog poslovanja i obezbjeđivanje uslova za efikasno sprovođenje poreske politike i obaveza u vezi sa prekograničnim transakcijama.


